Myndigheten Skatterättsnämnden har i ett ärende kommit fram till att en bostadsrättsförenings uthyrning av garageplatser till medlemmar ska omfattas av undantaget från skatteplikt.
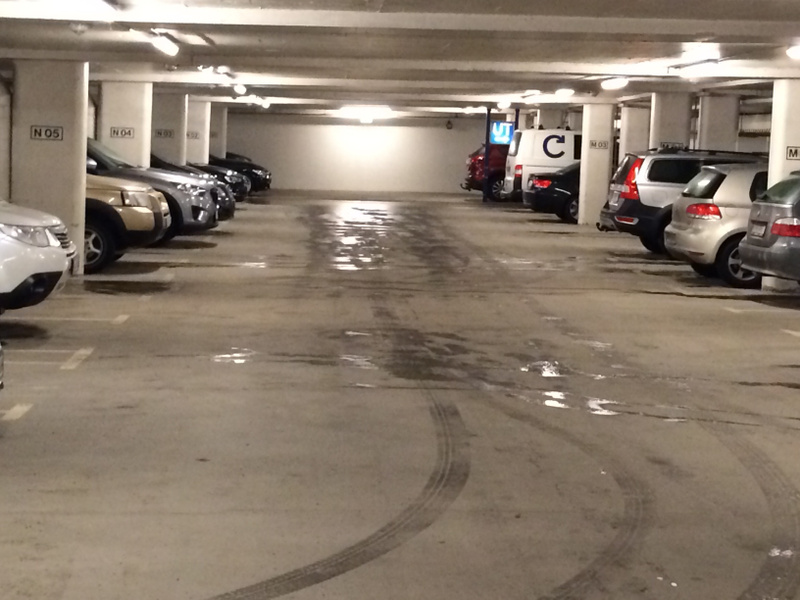
En bostadsrättsförening ansökte om förhandsbesked hos Skatterättsnämnden för att få veta om föreningens uthyrning av garageplatser till medlemmarna kunde omfattas av undantaget från skatteplikt enligt 10 kap. 35 och 36 §§ mervärdesskattelagen (2023:200). Föreningen äger en fastighet med flerbostadshus och ett underjordiskt garage med parkeringsplatser för bilar. Garaget nås via hiss ner till källarplan.
Föreningen planerar att framöver endast hyra ut garageplatser till egna medlemmar, vilka i första hand ska erbjudas en plats per lägenhet och i andra hand en begränsad möjlighet att hyra ytterligare en plats.
Enligt föreningens plan ska uthyrningen ske med ett skriftligt avtal för varje garageplats. Om medlemskapet i föreningen upphör gäller inte längre avtalet. Hyran ska aviseras som en separat post på samma avi som årsavgiften för lägenheten, och den som hyr två platser får två separata poster.
Myndigheten hade att pröva om uthyrningen av garageplatser kunde omfattas av undantaget från skatteplikt inom fastighetsområdet: när en medlem hyr en plats per lägenhet respektive när medlemmen hyr ytterligare en.
I sin bedömning utgick nämnden från EU-domstolens uttalande, att begreppet uthyrning av fast egendom i undantaget från skatteplikt nödvändigtvis även omfattar uthyrning av egendom som är accessorisk till huvudföremålet. Enligt EU-domstolen kan uthyrning av en parkeringsplats därför inte exkluderas från undantaget om den har nära anknytning till uthyrningen av en bostad, så att de två utgör en enda ekonomisk transaktion.
Skatterättsnämndens slutsats blev att föreningens uthyrning av garageplatser till medlemmarna ska omfattas av undantaget. Särskild vikt lades vid att uthyrningen av en garageplats alltid är kopplad till upplåtelsen av nyttjanderätt till en bostadslägenhet i samma fastighet, och att lägenheten är huvudföremålet.
I förhandsbeskedet skriver nämnden:
”Föreningens upplåtelser av nyttjanderätt till garageplats och bostadslägenhet har därmed ett sådant samband att de ska anses utgöra en enda ekonomisk transaktion som omfattas av undantaget från skatteplikt. Det har ingen betydelse om medlemmen hyr en eller två garageplatser av föreningen.”
Förhandsbeskedet har överklagats. Enligt information på riksdagens webbplats är nästa instans som kan pröva frågan Högsta förvaltningsdomstolen. Där framgår också vad som gäller när ett förhandsbesked har vunnit laga kraft:
”Ett förhandsbesked som har fått laga kraft är bindande för Skatteverket och allmän förvaltningsdomstol i förhållande till den enskilde som beskedet angår, om den enskilde yrkar det. Detta förutsätter dock att de omständigheter som förhandsbeskedet baserar sig på inte förändras.”
Tidigare publicerat i ämnet: Regeringen vill hindra moms på p-platser – tillsätter snabbutredning